
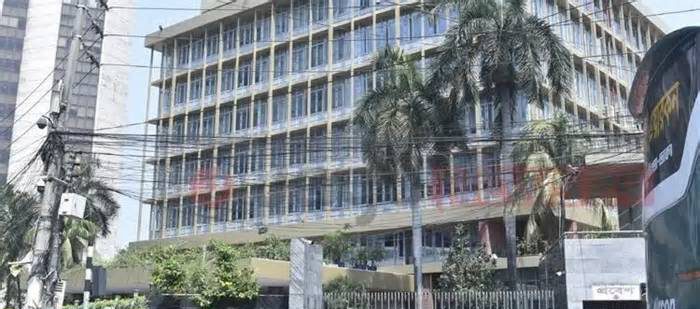
নিয়মিত হওয়ার সুযোগ পাচ্ছেন ঋণখেলাপিরা বাংলাদেশ ব্যাংকের সার্কুলার জারি
- আপডেট : মঙ্গলবার, ২১ মে, ২০১৯
- ২৮২ বার দেখা হয়েছে

ঋণখেলাপিদের নিয়মিত হওয়ার সুযোগ করে দিয়েছে কেন্দ্রীয় ব্যাংক। খেলাপিরা মাত্র দুই শতাংশ ডাউন পেমেন্ট দিয়েই ঋণ পুনঃতফসিল করতে পারবেন। পুনঃতফসিল হওয়া ঋণ পরিশোধে তারা সময় পাবেন টানা ১০ বছর। এক্ষেত্রে প্রথম এক বছর কোনো কিস্তি দিতে হবে না। গতকাল বৃহস্পতিবার বাংলাদেশ ব্যাংক এ বিষয়ে একটি প্রজ্ঞাপন জারি করেছে।
এই নির্দেশনার সুবাদে ইচ্ছাকৃত ঋণখেলাপিরাও এখন থেকে ঋণ পুনঃতফসিল করার সুযোগ পাবেন। কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী, খেলাপিরা ব্যাংকের টাকা ফেরত দেওয়া শুরু করলে নিয়মিত গ্রাহকদের চেয়েও খেলাপি গ্রাহকদের কম সুদ দিতে হবে। ঋণখেলাপিদের সুদ গুনতে হবে মাত্র ৯ শতাংশ হারে। প্রজ্ঞাপনে বলা হয়েছে, ব্যাংকার গ্রাহক সম্পর্কের ভিত্তিতে অনারোপিত সুদের সম্পূর্ণ সুদের অংশ এবং ইন্টারেস্ট সাসপেন্স অ্যাকাউন্টে রক্ষিত সুদ মওকুফ করা যাবে। তবে মওকুফকৃত সুদ পৃথক অ্যাকাউন্টে (সুদবিহীন) স্থানান্তর করতে হবে। পুনঃতফসিলের শর্তানুযায়ী সম্পূর্ণ ঋণ পরিশোধের পর ব্লকড হিসেবে রক্ষিত সুদ চূড়ান্ত মওকুফ হিসেবে বিবেচিত হবে।
ঋণস্থিতির (মওকুফ অবশিষ্ট) কষ্ট অব ফান্ড + ৩ শতাংশ হারে সুদ প্রযোজ্য হবে। তবে সুদের হার ৯ শতাংশ-এর মধ্যে রাখতে হবে। এ বছরের জানুয়ারি থেকে এ নিয়ম কার্যকর হবে। ব্যাংক-গ্রাহক সম্পর্কের ভিত্তিতে মাসিক অথরা ত্রৈমাসিক কিস্তি নির্ধারণ করতে হবে। প্রচলিত নিয়মানুযায়ী আনুপাতিক হারে আসল এবং সুদ বিবেচনায় নিয়ে কিস্তির পরিমাণ নির্ধারণ করতে হবে। ঋণ পরিশোধের জন্য ৯টি মাসিক কিস্তির মধ্যে ৬টি মাসিক কিস্তি অথবা তিনটি ত্রৈমাসিক কিস্তির মধ্যে ২টি মাসিক কিস্তি অনাদায়ী হলে এ সুবিধা বাতিল বলে গণ্য হবে।
প্রজ্ঞাপনে আরো বলা হয়েছে, পুনঃতফসিল করার তারিখ থেকে ৯০ দিনের মধ্যে সোলেনামার মাধ্যমে মামলার কার্যক্রম স্থগিত করার জন্য প্রয়োজনীয় ব্যবস্থা নিতে হবে। পরবর্তীতে কোনো গ্রাহক প্রদত্ত সুবিধার কোনো শর্ত ভঙ্গ করলে তার অনুকূলে সকল সুবিধা বাতিল বলে গণ্য হবে। এবং তার বিরুদ্ধে মামলা পুনরুজ্জীবিত করতে হবে।
পুনঃতফসিল পরবর্তীতে ব্যাংকার-গ্রাহক সম্পর্কের ভিত্তিতে ব্যাংক কর্তৃক নতুন করে ঋণ প্রদান করা যাবে। এক্ষেত্রে ব্যাংক সর্বোচ্চ সতর্কতার সঙ্গে প্রচলিত নীতিমালা অনুসরণ করবে নতুনভাবে প্রদত্ত ঋণ যথানিয়মে পরিশোধ ব্যর্থ হলে প্রজ্ঞাপনের আওতায় প্রদত্ত সকল সুবিধা বাতিল বলে গণ্য হবে। এদিকে একইভাবে কোনো গ্রাহকের আবেদনের ভিত্তিতে ব্যাংক এককালীন এক্সিট সুবিধা দিতে পারবে। পুনঃতফসিল বা এক্সিট সুবিধা পাবে যেসব খাত সেগুলো হলো—ট্রেডিং খাত (গম, খাদ্য, ভোজ্যতেল ও রিফারনারী), জাহাজ শিল্প (শিপ ব্রেকিং ও শিপ বিল্ডিং) এবং লৗহ ও ইস্পাত শিল্প যেখানে ব্যাংকের বিপুল পরিমাণ বিনিয়োগ রয়েছে। বিশেষায়িত ব্যাংকের অকৃষি খাতের আমদানি-রপ্তানিতে সম্পৃক্ত শিল্প ঋণ। অন্যান্য খাতে ব্যাংকের বিশেষ নিরীক্ষার মাধ্যমে চিহ্নিত প্রকৃত ব্যবসায়ী যাদের ঋণ নিয়ন্ত্রণ বহির্ভূত কারণে মন্দ বা ক্ষতিজনক মানে শ্রেণিকৃত হয়েছে।
প্রধান সম্পাদক: রাশিদুল হাসান বুলবুল
২৭/১১/২ তোপখানা রোড, সেগুনবাগিচা, ঢাকা - ১০০০
ফোন: ৮৪১৮১৪৪, মোবাইল: ০১৭৫৯৫১৬৭১৬, ০১৭৩৬৬১১৮১১,
E-mail: deshmedia1@gmail.com