
আদায় ছাড়া পুনঃতফসিল করা ঋণের সুদ আয় খাতে নয়
- আপডেট : বুধবার, ৩ আগস্ট, ২০২২
- ২২২ বার দেখা হয়েছে
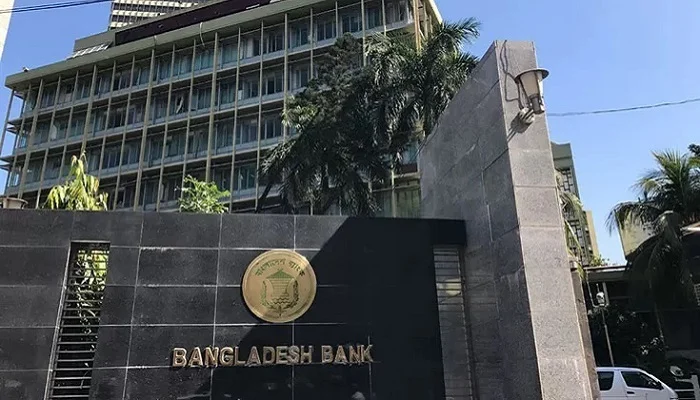
পুনঃতফসিল করা কোনো ঋণ ৬ মাস অনাদায়ী থাকলে তা সরাসরি ক্ষতিজনক মানে শ্রেণীকরণ করতে হবে। এছাড়া প্রকৃত আদায় ব্যতীত পুনঃতফসিল করা ঋণের সুদ আয় খাতে নেওয়া যাবে না। সব ক্ষেত্রে পরিচালনা পর্ষদের অনুমোদনের বাধ্যবাধকতার শর্ত তুলে দেওয়া হয়েছে। এছাড়া পুনঃতফসিল করা কোনো ঋণ বাংলাদেশ ব্যাংকের পরিদর্শনে খেলাপি করলে সেই সিদ্ধান্তই চূড়ান্ত হবে।
ব্যাপক ছাড় দিয়ে ঋণ পুনঃতফসিলও পুনর্গঠন নীতিমালা জারি নিয়ে বিভিন্ন আলোচনা-সমালোচনার মধ্যে আগের নির্দেশনায় এরকম সংশোধনী আনলো বাংলাদেশ ব্যাংক।
৫০০ কোটি টাকার বড় অংকের একটি মেয়াদি ঋণ চার দফায় ২৯ বছরের জন্য পুপুনঃতফসিলের সুযোগ দিয়ে গত ১৮ জুলাই সার্কুলার জারি করে বাংলাদেশ ব্যাংক। প্রতি পর্যায়ে ডাউনপেমেন্টর হারও কমানো হয়। পুনঃতফসিলের বিষয়টি পুরোপুরি ব্যাংকের ওপর ছেড়ে দিতে এমন নির্দেশনা দেওয়া হয়েছে বলে জানিয়েছে কেন্দ্রীয় ব্যাংক।
নির্দেশনায় বলা হয়েছে, পুনঃতফসিল করা ঋণ হিসাবের বিপরীতে স্থগিত সুদ হিসাবে রক্ষিত এবং পুনঃতফসিলের পর আরোপিত সুদ প্রকৃত আদায় ছাড়া ব্যাংকের আয় খাতে স্থানান্তর করা যাবে না। মন্দ বা ক্ষতিজনক মানে শ্রেণিকৃত ঋণ ৩য় ও ৪র্থ বার পুনঃতফসিল করার ক্ষেত্রে প্রকৃত আদায় না করে সংরক্ষিত প্রভিশন ব্যাংকের আয় খাতে নেওয়া যাবে না।
এতে আরও বলা হয়েছে, বাংলাদেশ ব্যাংকের পরিদর্শক দল ঋণ পুনঃতফসিলের সব শর্ত পরিপালন হয়েছে কিনা যাচাই করবে। যাচাই শেষে যে সিদ্ধান্তে উপনীত হবে সেটাই চূড়ান্ত হবে। পুনঃতফসিল পরবর্তীতে আসল এবং সুদ মাসিক বা ত্রৈমাসিক ভিত্তিতে সম কিস্তিতে আদায় করতে হবে। ৬টি মাসিক বা ২টি ত্রৈমাসিক কিস্তি অনাদায়ী হলে পুনঃতফসিল করা ঋণ সরাসরি ক্ষতিজনক মানে শ্রেণীকরণ করতে হবে।
আগের নির্দেশনায় সব ঋণ পুনঃতফসিলে পরিচালনা পর্ষদ বা নির্বাহী কমিটির অনুমোদনের কথা বলা হয়েছিল। তবে বিষয়টি সময় সাপেক্ষ হওয়ায় এক্ষেত্রে শিথিলতা এনে বলা হয়েছে, ঋণ পুনঃতফসিল বা পুনর্গঠন করার ক্ষেত্রে ঋণ অনুমোদনকারী কর্তৃপক্ষের ন্যূনতম এক স্তর ওপরের পর্যায় থেকে অনুমোদিত হতে হবে।
তবে সব ক্ষেত্রে ব্যাংকের প্রধান কার্যালয়কে অবহিত করতে হবে। আর পরিচালনা পর্ষদে অনুমোদন করা ঋণ পুনঃতফসিল বা পুনর্গঠন ওই পর্যায় থেকেই হতে হবে। বিদেশি ব্যাংকের ক্ষেত্রে কান্ট্রি ম্যানেজমেন্ট টীম অথবা দায়িত্বপ্রাপ্ত সমজাতীয় কমিটি অনুমোদন করবে। কৃষি, কটেজ, মাইক্রো ও ক্ষুদ্র ঋণ ছাড়া অন্যান্য ঋণ যে পর্যায় থেকেই অনুমোদিত হোক ৩য় ও ৪র্থ বার পুনঃতফসিলের ক্ষেত্রে আবশ্যিকভাবে ব্যাংকের পরিচালনা পর্ষদের অনুমোদন নিতে হবে।

প্রধান সম্পাদক: রাশিদুল হাসান বুলবুল
২৭/১১/২ তোপখানা রোড, সেগুনবাগিচা, ঢাকা - ১০০০
ফোন: ৮৪১৮১৪৪, মোবাইল: ০১৭৫৯৫১৬৭১৬, ০১৭৩৬৬১১৮১১,
E-mail: deshmedia1@gmail.com